Inteligência Jurídica
Teses que se tornam precedentes: a atuação da Laffitte Advogados nos tribunais
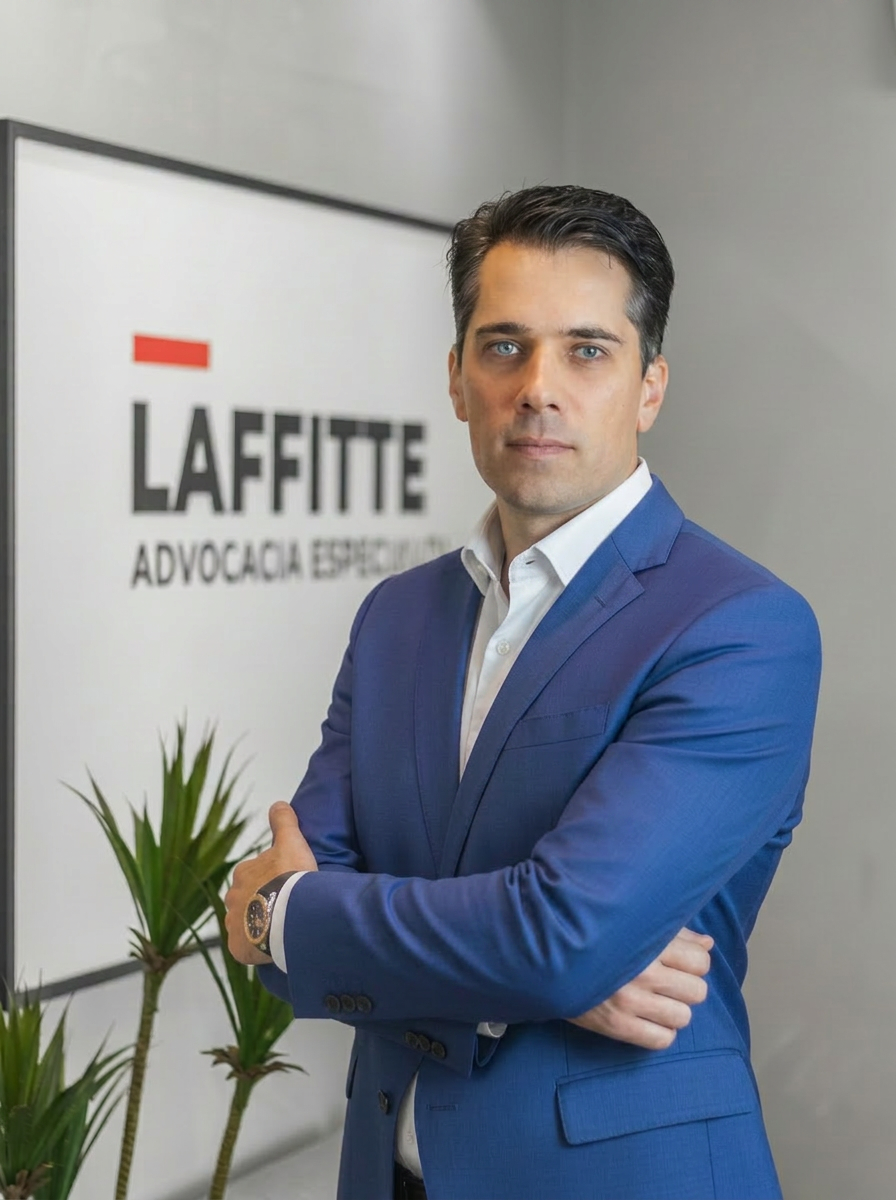
Por Rodrigo Laffitte
Sócio Fundador · Diretor Geral
Nas matérias de alta complexidade, o desfecho perante os tribunais superiores costuma ser decidido muito antes da sessão de julgamento. Ele depende da forma como a tese foi estruturada na petição inicial, da delimitação dos fatos incontroversos, do prequestionamento qualificado e de uma narrativa jurídica construída para atravessar os filtros de admissibilidade. A Laffitte Advogados, sob a direção de Rodrigo Laffitte, conduz seus casos estratégicos a partir dessa premissa, tratando cada instância como etapa de um mesmo percurso argumentativo.
Os quatro casos reunidos neste texto ilustram esse método em frentes distintas do direito empresarial: a responsabilidade patrimonial em grupos econômicos, a desconsideração inversa da personalidade jurídica, o alcance da proteção recuperacional e os limites constitucionais da tributação pelo lucro presumido. Em todos eles, o ponto de chegada foi a afirmação de critérios objetivos para a separação entre patrimônios, tema central para a segurança de quem empreende e investe no país.
"Um precedente relevante nasce da disciplina de tratar o primeiro grau com o mesmo rigor que se dedica à última instância."
Grupo econômico e redirecionamento da execução fiscal
O primeiro caso envolveu débito tributário federal em que a Fazenda Nacional pretendia redirecionar a execução fiscal a pessoa jurídica integrante do mesmo grupo econômico da devedora originária, sem que essa empresa constasse da Certidão de Dívida Ativa e sem demonstração de abuso da personalidade jurídica. O Tribunal Regional Federal da 4ª Região havia reconhecido a responsabilidade solidária das empresas do grupo. A tese defendida desde a origem sustentava que a simples integração a um grupo empresarial não autoriza a inclusão de terceiro no polo passivo da execução, exigindo-se a prova de desvio de finalidade ou de confusão patrimonial, apurada em contraditório próprio.
Rodrigo Laffitte sustentou oralmente a tese perante a Primeira Turma do Superior Tribunal de Justiça. No julgamento do REsp 1.775.269/PR (Rel. Min. Gurgel de Faria, Primeira Turma, julgado em 21/02/2019, DJe 01/03/2019), o colegiado, por unanimidade, cassou o acórdão regional e firmou o entendimento de que, nessa hipótese, a Fazenda deve instaurar o incidente de desconsideração da personalidade jurídica previsto no art. 133 do CPC.
Segundo a Primeira Turma do STJ, o redirecionamento de execução fiscal a pessoa jurídica do mesmo grupo econômico que não foi identificada no ato de lançamento (nome na CDA), ou que não se enquadra nas hipóteses dos arts. 134 e 135 do CTN, "depende da comprovação do abuso de personalidade, caracterizado pelo desvio de finalidade ou confusão patrimonial, tal como consta do art. 50 do Código Civil".
O acórdão passou a ser reiteradamente invocado pela própria Primeira Turma, como no AgInt no REsp 1.889.340/RS (Rel. Min. Sérgio Kukina, DJe 23/06/2022) e no AgInt no REsp 2.042.333/SP (Rel. Min. Regina Helena Costa, DJe 31/03/2023), e foi também adotado pela Segunda Turma no AgInt no REsp 1.977.696/AL (Rel. Min. Francisco Falcão, DJe 19/08/2022). Para grupos empresariais, a consequência prática é a garantia de defesa prévia: o patrimônio de cada sociedade somente pode ser alcançado mediante prova concreta de abuso, produzida em procedimento que assegura o contraditório antes da constrição.
Desconsideração inversa e patrimônio rural
O segundo caso tratou de execução por dívida de ex-sócio que, em 2011, havia integralizado imóveis rurais ao capital de uma sociedade e, em 2016, cedido suas quotas às filhas. As instâncias ordinárias do Tribunal de Justiça de Mato Grosso do Sul aplicaram a desconsideração inversa da personalidade jurídica para atingir os imóveis da empresa, por entenderem que a exploração residual das terras pelo ex-sócio configuraria confusão patrimonial. A atuação de Rodrigo Laffitte acompanhou o caso desde a origem, com impugnação integral do laudo pericial contábil e preservação de todos os fundamentos para a instância especial.
No Superior Tribunal de Justiça, foi obtida medida com efeito suspensivo sobre a hasta pública e o levantamento de valores, o que preservou o ativo produtivo enquanto pendente o exame do recurso. No mérito, por decisão monocrática publicada em 05/11/2025 no AREsp 2.648.077/MS (Rel. Min. Raul Araújo), o recurso especial foi parcialmente provido para afastar a desconsideração inversa da personalidade jurídica.
A decisão requalificou os fatos: a integralização dos imóveis e a posterior cessão de quotas caracterizam fraude à execução, cujo efeito, nos termos do art. 792, § 1º, do CPC, é a ineficácia da alienação em relação ao exequente, sem responsabilização da sociedade pelas dívidas particulares do ex-sócio.
O relator reafirmou que a desconsideração inversa exige a demonstração de abuso da personalidade jurídica, por desvio de finalidade ou confusão patrimonial, na forma do art. 50 do Código Civil, requisito incompatível com a situação de quem deixou o quadro societário anos antes. A distinção entre os dois institutos tem relevância direta para empresas familiares e estruturas patrimoniais rurais, porque limita a reação do credor aos instrumentos próprios da fraude à execução. O processo prossegue no STJ, em fase de embargos de divergência.
Essencialidade de bens na recuperação judicial
O terceiro caso foi conduzido pela equipe de reestruturação da Laffitte, sob coordenação de Nicole Damasceno, em defesa de credor titular de garantia fiduciária. A decisão de primeiro grau, ao deferir o processamento de uma recuperação judicial em Curitiba, havia declarado a essencialidade de imóveis vinculados à operação e suspendido atos expropriatórios, inclusive sobre imóvel pertencente aos sócios da recuperanda. Rodrigo Laffitte apresentou memoriais e realizou sustentação oral perante a 18ª Câmara Cível do Tribunal de Justiça do Paraná.
No Agravo de Instrumento 0122890-80.2024.8.16.0000 (Rel. Des. Denise Kruger Pereira, 18ª Câmara Cível, julgado em 20/08/2025, publicado em 22/08/2025), o colegiado afastou a declaração de essencialidade em relação ao imóvel dos sócios, por não integrar o patrimônio da recuperanda, em linha com o parecer da Procuradoria-Geral de Justiça e com precedentes da própria Câmara e do STJ. A alegação de bem de família foi remetida à eventual execução, por estranha ao processo recuperacional.
Tese de julgamento fixada pelo TJPR: "A proteção conferida pelo artigo 49, §3º, da Lei nº 11.101/05 não se aplica a bens dados em garantia fiduciária por terceiros, e não pela recuperanda."
A orientação delimita com precisão o perímetro da proteção recuperacional e preserva a eficácia da garantia fiduciária prestada por terceiros, elemento decisivo para a precificação do crédito e para a previsibilidade das operações estruturadas com empresas em crise.
Lucro presumido e a Lei Complementar 224/2025
O quarto caso insere-se na agenda tributária mais recente. A Lei Complementar 224/2025 promoveu acréscimo de 10% nos percentuais de presunção do lucro presumido para fins de IRPJ e CSLL, sob a premissa de que esse regime representaria benefício fiscal. A Laffitte Advogados sustenta que o lucro presumido constitui técnica de apuração simplificada da base de cálculo, instituída pelo legislador como alternativa legítima de tributação da renda, de modo que a majoração dos percentuais produz aumento de tributo por via oblíqua e pode conduzir à tributação de base superior à capacidade econômica efetiva do contribuinte.
Indeferida a liminar em mandado de segurança na Justiça Federal do Paraná, a tese foi levada ao Tribunal Regional Federal da 4ª Região no Agravo de Instrumento 5010997-94.2026.4.04.0000/PR, distribuído à Primeira Turma, sob relatoria do Desembargador Federal Leandro Paulsen, que deferiu a tutela recursal em abril de 2026. O julgamento colegiado do agravo ainda está pendente, e a discussão segue aberta nos tribunais.
Diante do quadro ainda em formação, a orientação do escritório para empresas tributadas pelo lucro presumido tem sido a de buscar a tutela judicial com depósito do acréscimo em discussão, preservando a suspensão da exigibilidade e reduzindo o risco financeiro de uma eventual reversão.
O método por trás dos resultados
Os quatro casos guardam um fio condutor. Em cada um deles, a tese foi formulada a partir da correta qualificação jurídica dos fatos, com distinção rigorosa entre institutos frequentemente confundidos na prática forense, como responsabilidade tributária e desconsideração da personalidade jurídica, ou desconsideração inversa e fraude à execução. Essa precisão conceitual, combinada com prequestionamento desde a origem, medidas de urgência para proteger ativos durante a tramitação e presença do advogado na tribuna, é o que permite levar uma controvérsia até a instância capaz de fixar o entendimento.
Há também um aprendizado preventivo para empresários e grupos econômicos. A jurisprudência exige prova de abuso para romper a separação patrimonial, e essa prova costuma ser construída a partir de documentos internos. Contratos formais entre empresas do grupo, segregação de caixa e de contas bancárias, registro adequado de mútuos e garantias cruzadas, governança societária atualizada e transferências patrimoniais feitas fora de contextos de cobrança são medidas que reduzem significativamente a exposição de cada sociedade às dívidas das demais.
A integração entre contencioso, reestruturação, direito societário e tributário permite à Laffitte Advogados enfrentar cada caso a partir do problema econômico que ele representa, com teses construídas para proteger o patrimônio produtivo e a continuidade das empresas.
Fontes oficiais
STJ, REsp 1.775.269/PR, Rel. Min. Gurgel de Faria, 1ª Turma, j. 21/02/2019, DJe 01/03/2019
STJ, AgInt no REsp 1.889.340/RS, Rel. Min. Sérgio Kukina, 1ª Turma, DJe 23/06/2022
STJ, AgInt no REsp 2.042.333/SP, Rel. Min. Regina Helena Costa, 1ª Turma, DJe 31/03/2023
STJ, AgInt no REsp 1.977.696/AL, Rel. Min. Francisco Falcão, 2ª Turma, DJe 19/08/2022
STJ, AREsp 2.648.077/MS, Rel. Min. Raul Araújo, decisão monocrática publicada em 05/11/2025
TJPR, AI 0122890-80.2024.8.16.0000, Rel. Des. Denise Kruger Pereira, 18ª Câmara Cível, j. 20/08/2025
TRF4, AI 5010997-94.2026.4.04.0000/PR, Rel. Des. Fed. Leandro Paulsen, 1ª Turma
Rodrigo Laffitte
Sócio Fundador · Diretor Geral
Ler no mobile