01
Produtor rural pessoa física
É admitido o pedido pelo produtor que exerça a atividade de forma regular, com inscrição no Registro Público de Empresas há mais de dois anos, comprovada nos termos da lei.
Uma alternativa jurídica para produtores rurais e empresas do agro que enfrentam crise financeira, com preservação da atividade e reorganização do passivo.
A Lei nº 11.101/2005, alterada pela Lei nº 14.112/2020, passou a disciplinar expressamente o acesso do produtor rural à recuperação judicial.
O objetivo do procedimento é reorganizar as dívidas abrangidas e permitir a continuidade de atividades economicamente viáveis, respeitados os requisitos legais.
Quebra de safra, oscilação de preços, câmbio, custo de insumos e endividamento com bancos, tradings e revendas formam um passivo com garantias sobre grãos, rebanho, máquinas e terra. A estrutura dessas garantias — CPRs, cessões fiduciárias, penhor e alienação — define o que entra e o que fica fora do plano.
O acesso não é automático. A lei exige demonstração de regularidade e de histórico da atividade rural, seja ela exercida por pessoa física ou por sociedade empresária.
É admitido o pedido pelo produtor que exerça a atividade de forma regular, com inscrição no Registro Público de Empresas há mais de dois anos, comprovada nos termos da lei.
Sociedades que atuam na produção, armazenagem, processamento, revenda de insumos e serviços ao agro seguem o regime geral da recuperação judicial.
A demonstração do exercício regular da atividade se apoia em documentos como a Escrituração Contábil Fiscal e o Livro Caixa Digital do Produtor Rural, além de balanços e demonstrativos.
Produtores e empresas enquadrados como microempresa ou empresa de pequeno porte podem, ainda, avaliar o plano especial previsto na mesma lei.
Mapeamento de contratos bancários, CPRs, barter, arrendamentos e execuções em curso, com classificação do que está sujeito ou não aos efeitos da recuperação.
A capacidade de pagamento é projetada a partir do ciclo produtivo, dos custos de custeio e da receita esperada, e não de um fluxo linear de caixa.
Deferido o processamento, aplica-se o período de suspensão das execuções previsto na lei, com as exceções legais, enquanto o plano é elaborado e negociado.
O plano é apresentado no prazo legal, submetido aos credores e, aprovado e homologado, passa a ser cumprido sob acompanhamento judicial.
“No agro, o plano precisa caber na safra. Prazo, carência e parcelas têm de acompanhar o ciclo produtivo, não o calendário do credor.”
Nem todo crédito se sujeita aos efeitos da recuperação. No agronegócio, essa análise é decisiva: boa parte do endividamento está estruturada em garantias que recebem tratamento próprio na lei.
Créditos tributários
Obrigações com garantia fiduciária, inclusive cessão fiduciária de recebíveis
Determinadas operações de financiamento do agronegócio, conforme a lei
Adiantamentos e recursos oficiais repassados, nas hipóteses legais
Demais exclusões previstas na Lei 11.101/2005
Pedidos mal instruídos podem ser indeferidos, e a rejeição do plano pelos credores pode levar à convolação em falência, quando se tratar de sociedade empresária.
Há ainda efeitos práticos relevantes: restrição de crédito de custeio para a próxima safra, revisão de contratos de fornecimento de insumos e disputas sobre a essencialidade de bens e sobre a extensão das garantias.
Por isso, antes do pedido é preciso examinar o enquadramento, a composição e a classificação do passivo, a documentação contábil, a viabilidade econômica da atividade e o perfil de oposição dos credores. Em muitos casos, a recuperação extrajudicial ou a renegociação direta é o caminho mais eficiente.
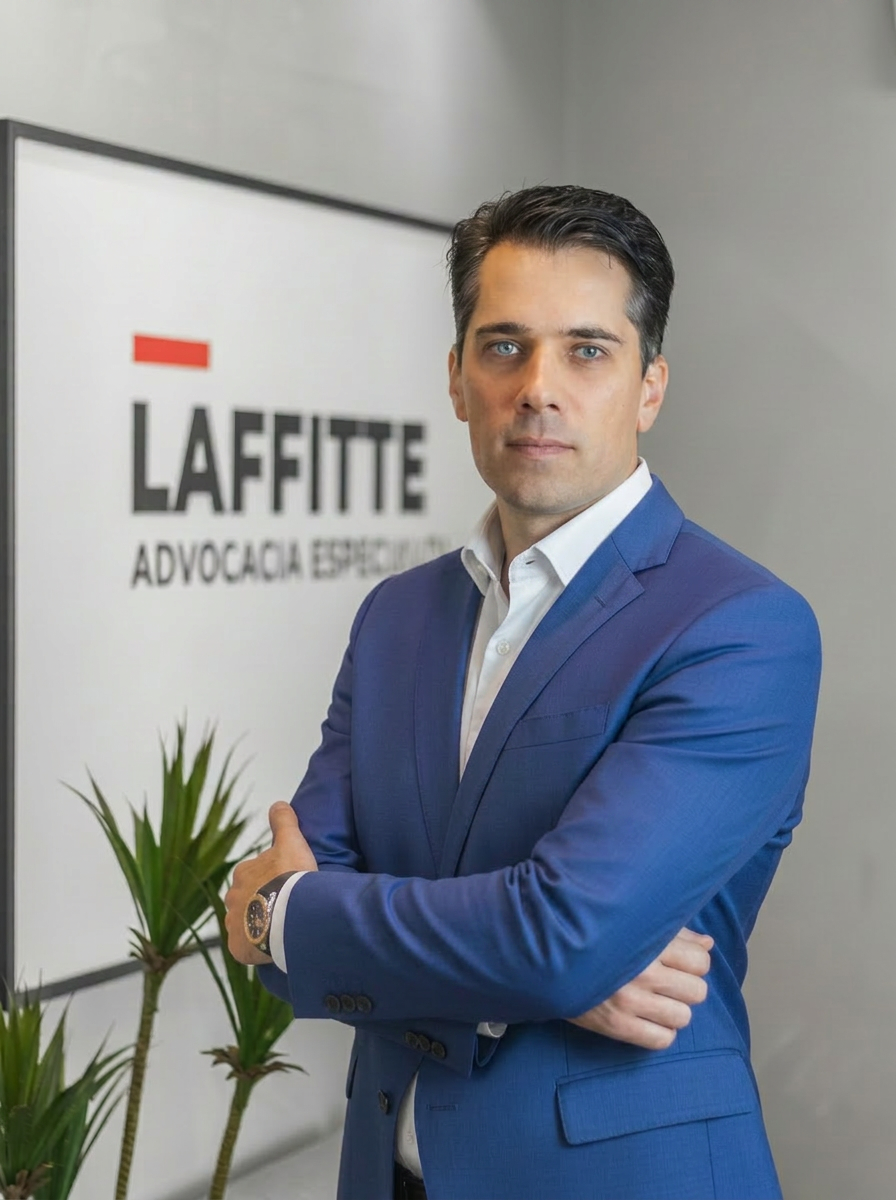
“No agronegócio, o diagnóstico vem antes da tese. É preciso saber quanto do passivo é fiduciário, o que a safra sustenta e qual o custo real de entrar em recuperação, para só então escolher entre judicial, extrajudicial ou renegociação.”
— Rodrigo Laffitte
Sócio Fundador | Diretor Geral · Laffitte Advocacia Especializada
Atuação em recuperação de empresas e direito empresarial.
Conte-nos sobre a atividade rural ou a empresa do agronegócio. Retornaremos com uma leitura inicial sobre o enquadramento e os próximos passos.
Aviso legal: Este conteúdo possui caráter exclusivamente informativo. A recuperação judicial depende do preenchimento dos requisitos legais e da análise do Poder Judiciário. Não há garantia de concessão ou de resultado.